Domain aqpm.de kaufen?
Wir ziehen mit dem Projekt
aqpm.de um.
Sind Sie am Kauf der Domain
aqpm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aqpm.de kaufen?
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Ähnliche Suchbegriffe für Beteiligungen
Top-Angebote
Produkte zum Begriff Beteiligungen:
-
Fertigungstechnik für Wirtschaftsingenieure, Fachbücher von Alexander SauerFertigungstechnik - Ein Überblick für Wirtschaftsingenieure in Theorie und Praxis. Die Fertigungstechnik nimmt wesentlichen Einfluss auf Kosten und Qualität eines Produktes und somit auf die Wettbewerbsfähigkeit eines Unternehmens. Für den Wirtschaftsingenieur an der Schnittstelle zwischen wirtschaftlicher und technischer Aufgabenplanung ist daher ein fundierter Überblick über die gängigen Fertigungsverfahren unerlässlich. Im vorliegenden Lehrbuch werden neben den Grundlagen der Fertigungstechnik alle wesentlichen Fertigungsverfahren (Urformen, Umformen, Trennen, Fügen, Beschichten) sowie Werkzeugmaschinen mit ihren Steuerungen und Industrieroboter systematisch vorgestellt und die zugehörige Maschinentechnik und Fertigungsautomatisierung beschrieben. Eine Formelsammlung mit den wichtigsten Berechnungsgrundlagen sowie praxisbezogene Aufgaben mit Lösungen für die Prüfungsvorbereitung ergänzen das Buch.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Druckminderer MC238-R00 For IndustrieanlagenDruckminderer MC238-R00 For Industrieanlagen. Der Druckregelungsvorgang ist einfach und verständlich, ohne komplizierte Bedienung. Der gewünschte Ausgangsdruck kann flexibel entsprechend den tatsächlichen Betriebsbedingungen eingestellt werden. Bei langfristigem Dauerbetrieb tritt kaum Druckdrift auf. Er weist eine gute Anpassungsfähigkeit gegenüber Schwankungen des Fluidstroms auf. Das interne Strömungswegdesign ist vernünftig ausgelegt, wodurch Druckverluste effektiv reduziert werden. Farbe:One Color302,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
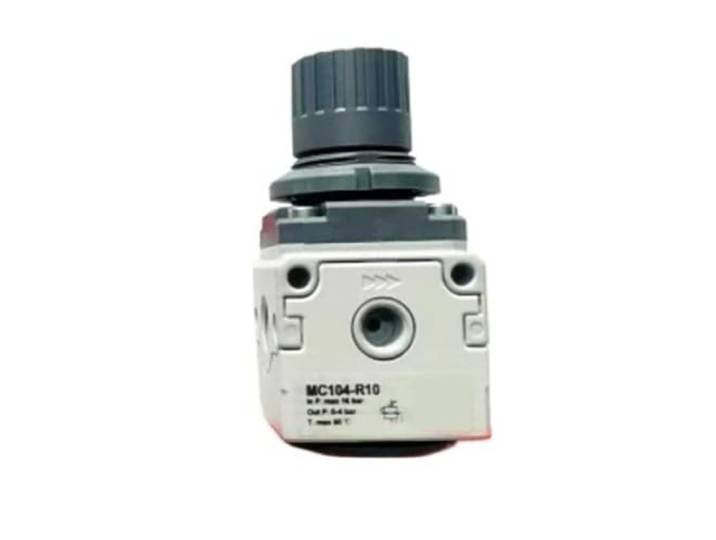
Druckminderer MC104-R10 For IndustrieanlagenDruckminderer MC104-R10 For Industrieanlagen. Der Druckregelungsvorgang ist einfach und verständlich, ohne komplizierte Bedienung. Der gewünschte Ausgangsdruck kann flexibel entsprechend den tatsächlichen Betriebsbedingungen eingestellt werden. Bei langfristigem Dauerbetrieb tritt kaum Druckdrift auf. Er weist eine gute Anpassungsfähigkeit gegenüber Schwankungen des Fluidstroms auf. Das interne Strömungswegdesign ist vernünftig ausgelegt, wodurch Druckverluste effektiv reduziert werden. Farbe:One Color235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
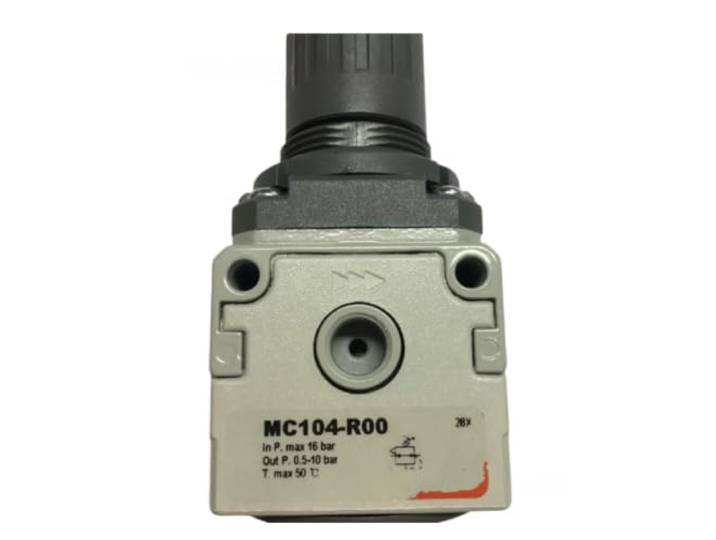
Druckminderer MC104-R00 For IndustrieanlagenDruckminderer MC104-R00 For Industrieanlagen. Der Druckregelungsvorgang ist einfach und verständlich, ohne komplizierte Bedienung. Der gewünschte Ausgangsdruck kann flexibel entsprechend den tatsächlichen Betriebsbedingungen eingestellt werden. Bei langfristigem Dauerbetrieb tritt kaum Druckdrift auf. Er weist eine gute Anpassungsfähigkeit gegenüber Schwankungen des Fluidstroms auf. Das interne Strömungswegdesign ist vernünftig ausgelegt, wodurch Druckverluste effektiv reduziert werden. Farbe:One Color221,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Was sind Beteiligungen in der Bilanz?
Was sind Beteiligungen in der Bilanz? Beteiligungen in der Bilanz sind langfristige Finanzanlagen, die ein Unternehmen an anderen Unternehmen hält. Sie werden in der Bilanz unter den Anlagevermögenswerten ausgewiesen. Dabei handelt es sich um Anteile an anderen Unternehmen, die in der Regel einen Einfluss von mehr als 20% am Kapital des Unternehmens ermöglichen. Diese Beteiligungen können sowohl strategischer Natur sein, um Einfluss auf andere Unternehmen auszuüben, als auch zur Diversifizierung des Portfolios dienen. In der Bilanz werden Beteiligungen zum Anschaffungswert abzüglich eventueller Abschreibungen ausgewiesen. **
-
Wie können Beteiligungen an Unternehmen zur Diversifizierung eines Portfolios beitragen? Welche Arten von Beteiligungen sind am attraktivsten?
Beteiligungen an Unternehmen können zur Diversifizierung eines Portfolios beitragen, da sie eine alternative Anlageklasse darstellen und das Risiko streuen. Aktienbeteiligungen an etablierten Unternehmen mit stabilem Wachstum und Dividendenausschüttungen sind am attraktivsten für langfristige Investoren. Venture-Capital-Beteiligungen an Start-ups können ebenfalls attraktiv sein, bieten jedoch auch ein höheres Risiko. **
Wo finde ich Beteiligungen in der Bilanz?
Beteiligungen in der Bilanz eines Unternehmens sind in der Regel im Anlagevermögen zu finden. Dort werden sie unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können in Form von Anteilen an anderen Unternehmen, Tochtergesellschaften oder Joint Ventures vorliegen. Sie werden in der Bilanz zum Anschaffungswert oder zum niedrigeren beizulegenden Zeitwert ausgewiesen. Um die genaue Position der Beteiligungen in der Bilanz zu identifizieren, sollte man sich den Anlagenteil der Bilanz näher anschauen. **
Welche Rolle spielen Web-Beteiligungen für die Unternehmensentwicklung?
Web-Beteiligungen können dazu beitragen, neue Märkte zu erschließen und die Reichweite des Unternehmens zu erhöhen. Durch strategische Partnerschaften können Synergien genutzt und Innovationen vorangetrieben werden. Zudem können Web-Beteiligungen dazu beitragen, die digitale Transformation des Unternehmens voranzutreiben und Wettbewerbsvorteile zu erlangen. **
Top-Angebote
Produkte zum Begriff Beteiligungen:
-
Formelsammlung Fertigungstechnik, Fachbücher von Klaus LochmannDer ständig steigende Anteil schöpferischer Tätigkeiten in der Fertigungstechnik erfordert in der Ingenieurausbildung sowie in der betrieblichen Praxis eine einfache Zugriffsmöglichkeit auf ständig zu benutzende Berechnungsvorschriften, Gleichungen, Richtwerte und Diagramme. Trotz des Einsatzes von Computern und der Verwendung von Berechnungsvorschriften und -programmen sowie elektronischen Datensammlungen kann weder während des Studiums noch in Werkstätten oder Konstruktionsbüros auf gedruckte Nachschlagewerke mit Formeln, Anwendungsempfehlungen oder Entscheidungshilfen zu den Verfahren der Fertigungstechnik verzichtet werden. Die vorliegende, neu bearbeitete Auflage ist vor allem gekennzeichnet durch: die vollständige Einbeziehung der Verfahrenshauptgruppen Urformen (inklusive Generieren, Liga-Verfahren und HARMST-Technologien), Umformen, Trennen (Schneiden, Spanen und Abtragen), Fügen, Beschichten und Stoffeigenschaftsändern mit nahezu allen dazugehörenden Verfahren und Verfahrensvarianten, erweiterte Erläuterungen von Wirtschaftlichkeitsbetrachtungen, Kosten-, Zeit- und Preisberechnungen sowie zur Fertigungsoptimierung, die Berücksichtigung nicht nur metallischer, sondern auch nichtmetallischer Werkstoffe (duro- und thermoplastische Kunststoffe), die Erweiterung und Aktualisierung von Richtwerten und Nutzungsempfehlungen zu den jeweiligen Verfahren. Dazu wurden die für Studierende des Maschinenbaus, der Produktionstechnik und des Wirtschaftsingenieurwesens sowie für Fertigungs- bzw. Betriebsingenieure, Konstrukteure und Führungskräfte in den Bereichen Produktion, Entwicklung/Konstruktion und Einkauf erforderlichen Gleichungen, Richtwerte, Diagramme und Empfehlungen in kompakter Form zusammengestellt sowie praxisgerecht aufbereitet.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik für Kaufleute, Fachbücher von Hans BarthelmesDas Fachbuch "Fertigungstechnik für Kaufleute" bietet eine fundierte Einführung in die Fertigungstechnik, speziell für Personen mit betriebswirtschaftlichem Hintergrund. Es adressiert die Herausforderungen, die sich im technischen Einkauf und in der Verwaltung ergeben, und vermittelt essenzielles Wissen, das für fundierte Entscheidungen in diesen Bereichen notwendig ist. Die Inhalte sind praxisnah und umfassen die wichtigsten Fertigungsverfahren wie Urformen, Umformen, Trennen, Fügen und Beschichten. Zudem werden Kalkulationsbeispiele und Kostenvergleiche bereitgestellt, unterstützt durch umfangreiche Excel-Tools. Ein Exkurs zur Messtechnik und Qualitätssicherung rundet das Angebot ab. Die kompakte Struktur der Lerneinheiten ermöglicht es, komplexe Zusammenhänge schnell zu erfassen. Zahlreiche Videos zu den Fertigungsverfahren bieten visuelle Unterstützung und erleichtern das Verständnis. Dieses Buch ist ideal für alle, die ihre kaufmännischen Kompetenzen mit technischem Wissen erweitern möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik für Wirtschaftsingenieure, Fachbücher von Alexander SauerFertigungstechnik - Ein Überblick für Wirtschaftsingenieure in Theorie und Praxis. Die Fertigungstechnik nimmt wesentlichen Einfluss auf Kosten und Qualität eines Produktes und somit auf die Wettbewerbsfähigkeit eines Unternehmens. Für den Wirtschaftsingenieur an der Schnittstelle zwischen wirtschaftlicher und technischer Aufgabenplanung ist daher ein fundierter Überblick über die gängigen Fertigungsverfahren unerlässlich. Im vorliegenden Lehrbuch werden neben den Grundlagen der Fertigungstechnik alle wesentlichen Fertigungsverfahren (Urformen, Umformen, Trennen, Fügen, Beschichten) sowie Werkzeugmaschinen mit ihren Steuerungen und Industrieroboter systematisch vorgestellt und die zugehörige Maschinentechnik und Fertigungsautomatisierung beschrieben. Eine Formelsammlung mit den wichtigsten Berechnungsgrundlagen sowie praxisbezogene Aufgaben mit Lösungen für die Prüfungsvorbereitung ergänzen das Buch.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Druckminderer MC238-R00 For IndustrieanlagenDruckminderer MC238-R00 For Industrieanlagen. Der Druckregelungsvorgang ist einfach und verständlich, ohne komplizierte Bedienung. Der gewünschte Ausgangsdruck kann flexibel entsprechend den tatsächlichen Betriebsbedingungen eingestellt werden. Bei langfristigem Dauerbetrieb tritt kaum Druckdrift auf. Er weist eine gute Anpassungsfähigkeit gegenüber Schwankungen des Fluidstroms auf. Das interne Strömungswegdesign ist vernünftig ausgelegt, wodurch Druckverluste effektiv reduziert werden. Farbe:One Color302,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Ähnliche Suchbegriffe für Beteiligungen
-
Druckminderer MC104-R10 For IndustrieanlagenDruckminderer MC104-R10 For Industrieanlagen. Der Druckregelungsvorgang ist einfach und verständlich, ohne komplizierte Bedienung. Der gewünschte Ausgangsdruck kann flexibel entsprechend den tatsächlichen Betriebsbedingungen eingestellt werden. Bei langfristigem Dauerbetrieb tritt kaum Druckdrift auf. Er weist eine gute Anpassungsfähigkeit gegenüber Schwankungen des Fluidstroms auf. Das interne Strömungswegdesign ist vernünftig ausgelegt, wodurch Druckverluste effektiv reduziert werden. Farbe:One Color235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Druckminderer MC104-R00 For IndustrieanlagenDruckminderer MC104-R00 For Industrieanlagen. Der Druckregelungsvorgang ist einfach und verständlich, ohne komplizierte Bedienung. Der gewünschte Ausgangsdruck kann flexibel entsprechend den tatsächlichen Betriebsbedingungen eingestellt werden. Bei langfristigem Dauerbetrieb tritt kaum Druckdrift auf. Er weist eine gute Anpassungsfähigkeit gegenüber Schwankungen des Fluidstroms auf. Das interne Strömungswegdesign ist vernünftig ausgelegt, wodurch Druckverluste effektiv reduziert werden. Farbe:One Color221,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik 1Fertigungstechnik 1 , Das Lehrbuch richtet sich an Lernende und Lehrkräfte in der beruflichen Oberstufe an BOS und FOS, an Fachschulen sowie an Meister- und Technikerschulen. Es vermittelt grundlegende und weiterführende Inhalte der Fertigungstechnik und bildet eine fachliche Grundlage für den technischen Unterricht. Behandelt werden zentrale Themen wie Qualitätsmanagement, Längenprüftechnik, spanende und abtragende Fertigungsverfahren, Werkzeugmaschinen sowie deren Steuerung. Weitere Schwerpunkte liegen auf der Fertigungsautomatisierung sowie auf der Zahnrad- und Gewindefertigung. Aufgaben und Laborübungen unterstützen die Anwendung und Vertiefung der Inhalte. Die aktuelle Auflage wurde umfassend auf die Aktualität der beschriebenen Verfahren überprüft und in mehreren Bereichen erweitert. Dazu zählen unter anderem neue Entwicklungen in der Zerspanungstechnik, moderne Antriebskonzepte von Werkzeugmaschinen, programmierbare Steuerungen sowie aktuelle Mess- und Prüfverfahren. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 201603, Produktform: Kartoniert, Beilage: Formelsammlung und Richtwerte, 27 S., Abb. und Tab., Auflage: 16017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: Zahlr., tls. farb. Abb. u. Tab., Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Fertigungstechnik, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 238, Breite: 169, Höhe: 22, Gewicht: 760, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11944669 A4511274 A3153879 A2956342 A2148198, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227834156,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Beteiligungen in der Bilanz?
Was sind Beteiligungen in der Bilanz? Beteiligungen in der Bilanz sind langfristige Finanzanlagen, die ein Unternehmen an anderen Unternehmen hält. Sie werden in der Bilanz unter den Anlagevermögenswerten ausgewiesen. Dabei handelt es sich um Anteile an anderen Unternehmen, die in der Regel einen Einfluss von mehr als 20% am Kapital des Unternehmens ermöglichen. Diese Beteiligungen können sowohl strategischer Natur sein, um Einfluss auf andere Unternehmen auszuüben, als auch zur Diversifizierung des Portfolios dienen. In der Bilanz werden Beteiligungen zum Anschaffungswert abzüglich eventueller Abschreibungen ausgewiesen. **
-
Wie können Beteiligungen an Unternehmen zur Diversifizierung eines Portfolios beitragen? Welche Arten von Beteiligungen sind am attraktivsten?
Beteiligungen an Unternehmen können zur Diversifizierung eines Portfolios beitragen, da sie eine alternative Anlageklasse darstellen und das Risiko streuen. Aktienbeteiligungen an etablierten Unternehmen mit stabilem Wachstum und Dividendenausschüttungen sind am attraktivsten für langfristige Investoren. Venture-Capital-Beteiligungen an Start-ups können ebenfalls attraktiv sein, bieten jedoch auch ein höheres Risiko. **
-
Wo finde ich Beteiligungen in der Bilanz?
Beteiligungen in der Bilanz eines Unternehmens sind in der Regel im Anlagevermögen zu finden. Dort werden sie unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können in Form von Anteilen an anderen Unternehmen, Tochtergesellschaften oder Joint Ventures vorliegen. Sie werden in der Bilanz zum Anschaffungswert oder zum niedrigeren beizulegenden Zeitwert ausgewiesen. Um die genaue Position der Beteiligungen in der Bilanz zu identifizieren, sollte man sich den Anlagenteil der Bilanz näher anschauen. **
-
Welche Rolle spielen Web-Beteiligungen für die Unternehmensentwicklung?
Web-Beteiligungen können dazu beitragen, neue Märkte zu erschließen und die Reichweite des Unternehmens zu erhöhen. Durch strategische Partnerschaften können Synergien genutzt und Innovationen vorangetrieben werden. Zudem können Web-Beteiligungen dazu beitragen, die digitale Transformation des Unternehmens voranzutreiben und Wettbewerbsvorteile zu erlangen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.